
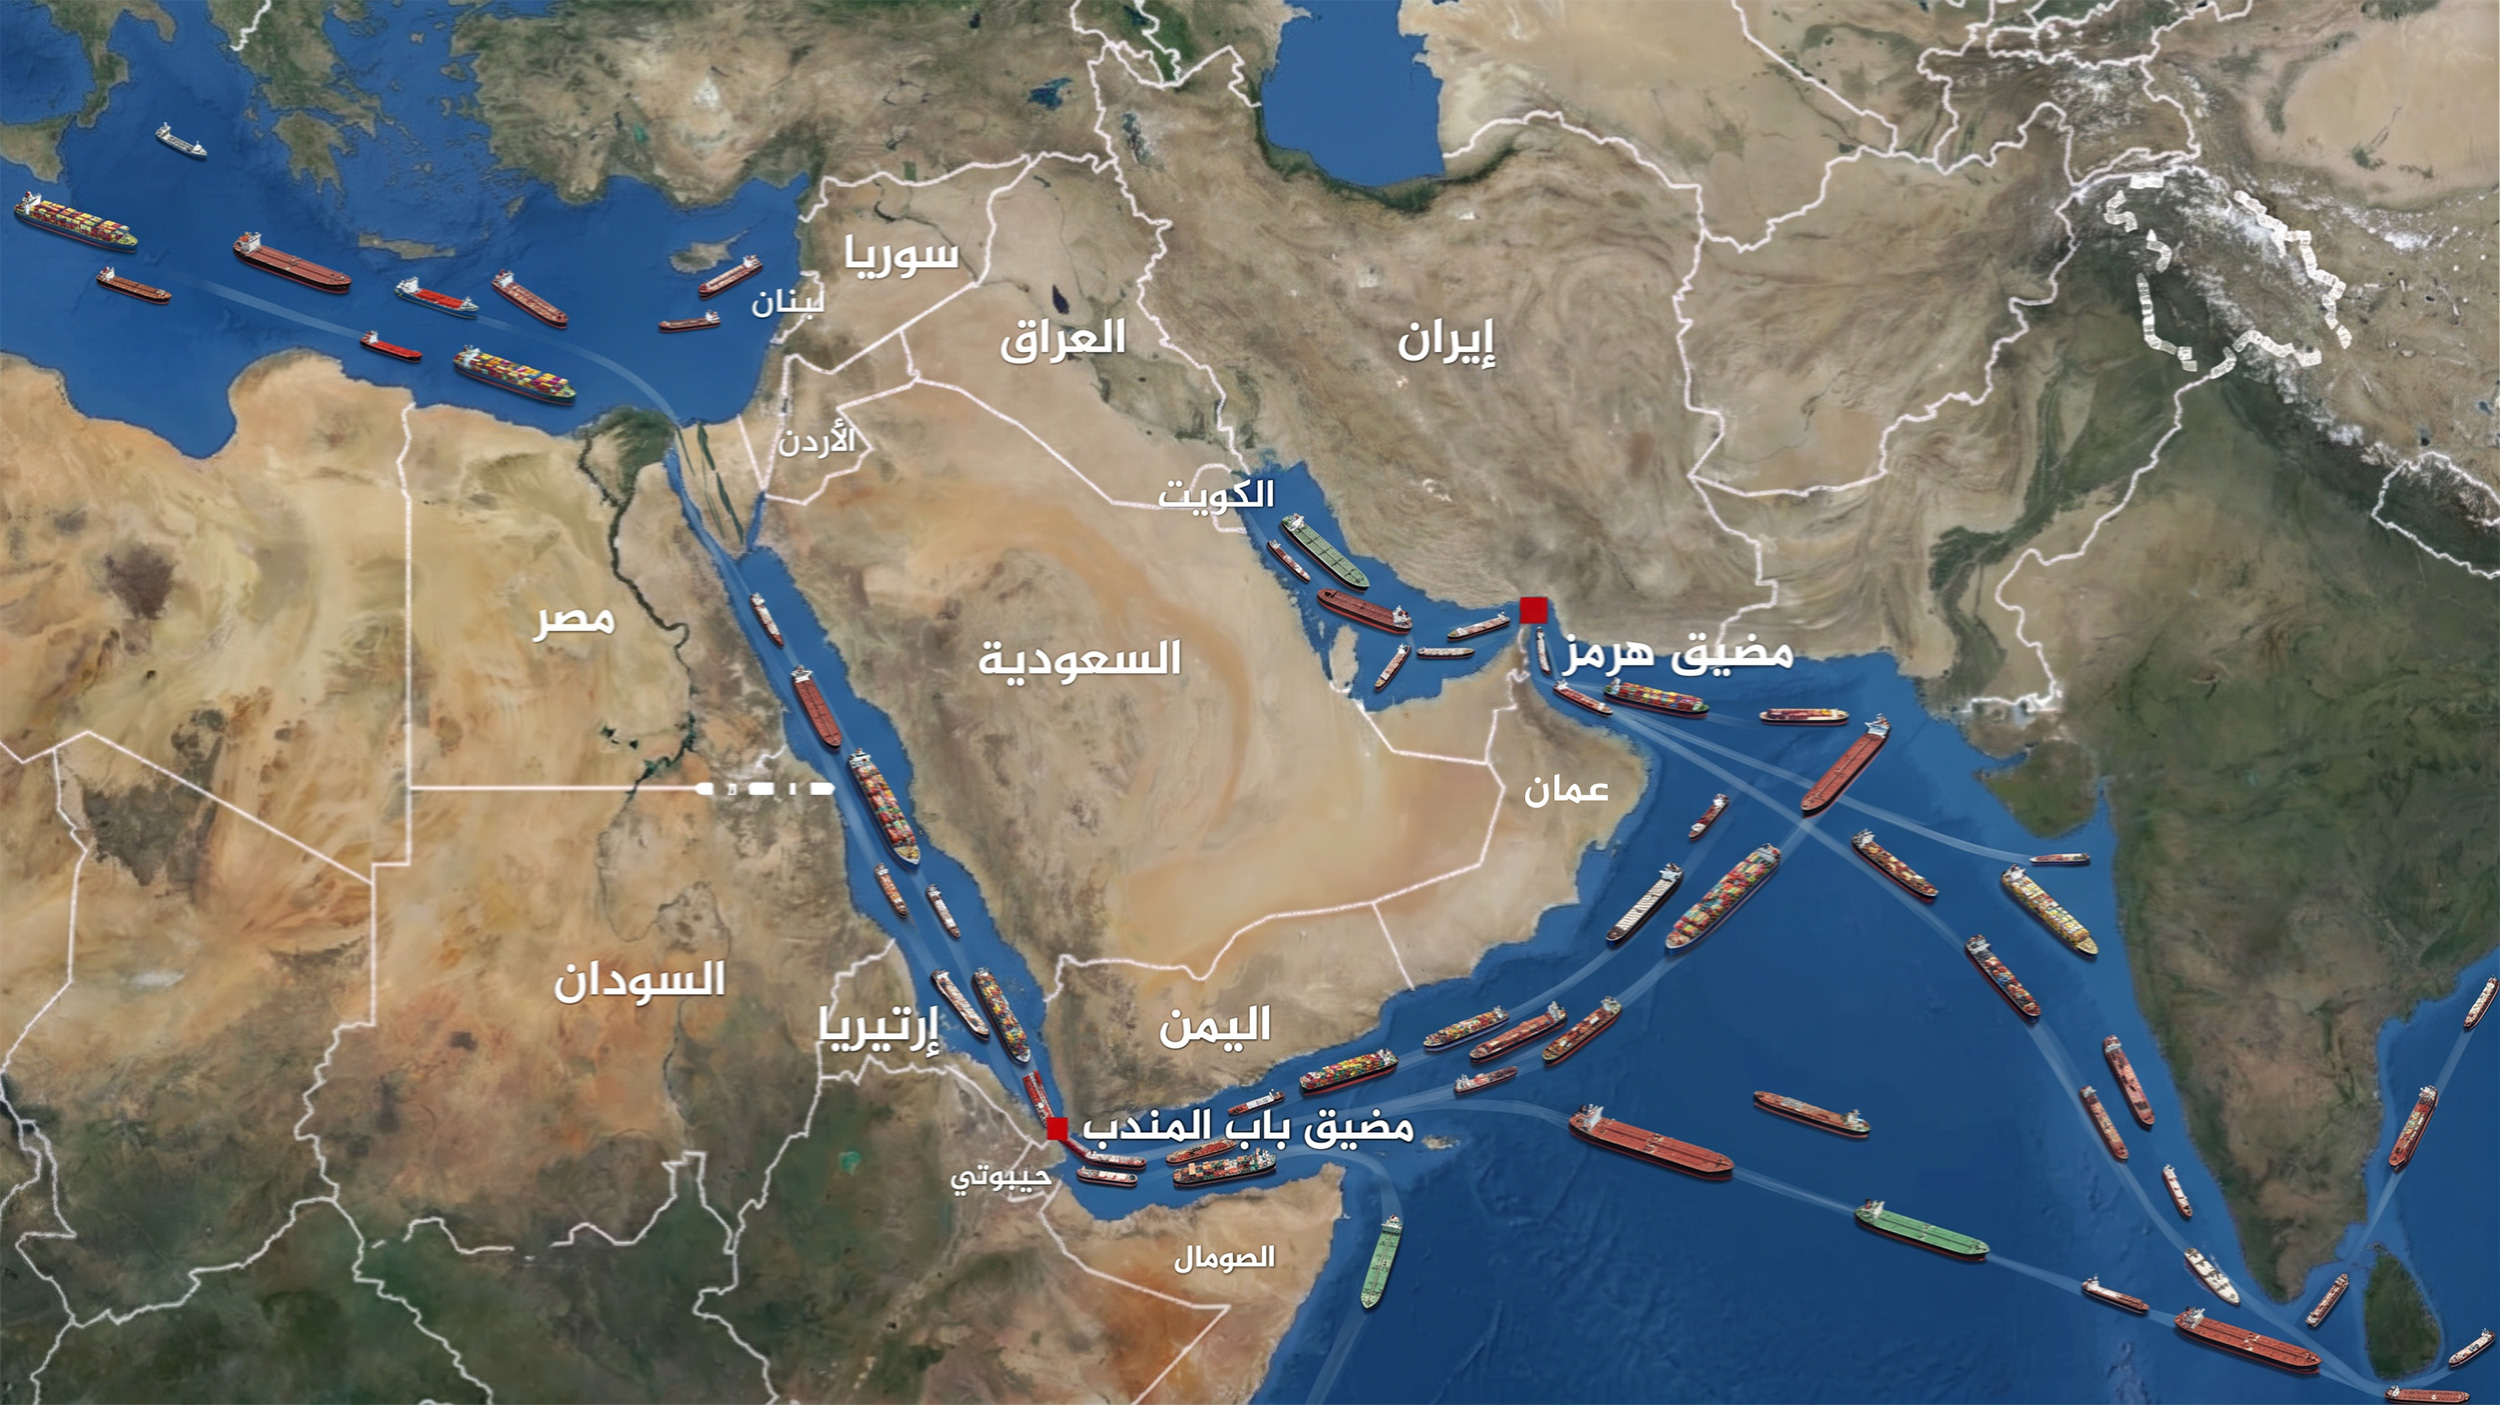
للمرة الأولى على الإطلاق تجد أسواق الطاقة نفسها أمام اختبار تعطل اثنين من أهم الشرايين البحرية في العالم في وقت واحد: مضيق هرمز في شرق الخليج، وباب المندب في جنوبه. وربما هو السيناريو الأسوأ الذي تتوقعه الأسواق ولا تتمناه، في توظيف نادر للجغرافيا بهذا الحجم على ممرات الطاقة والتجارة في العالم.
وإذا كان مضيق هرمز المعطل حاليًّا يمثِّل شريان تدفق النفط والغاز من منطقة الخليج إلى العالم، فإن باب المندب لا يقل أهمية سواء بالنسبة لعبور الطاقة وحتى التجارة العالمية؛ إذ يعبره نحو 22% من التجارة البحرية للحاويات والنسبة نفسها تقريبًا من تجارة السيارات البحرية.
المؤكد أن أزمة مضيق هرمز رفعت القيمة الإستراتيجية لباب المندب؛ لأن المضيق الذي كان يُنظر إليه أساسًا بوصفه بوابة للتجارة بين آسيا وأوروبا أصبح الآن بالنسبة للسعودية ودول الخليج جزءًا من طريق الخروج البديل للنفط إلى الأسواق الآسيوية. ولذلك فإن تعطل هرمز وباب المندب معًا لا يعني فقدان ممرين بحريين فحسب بل يعني تضييق شبكة البدائل التي يعتمد عليها الاقتصاد العالمي في ظل استمرار تعطل الملاحة في مضيق هرمز.
حصار النفط السعودي شرقًا وغربًا
قبل الحرب الأميركية/الإسرائيلية على إيران كانت الرياض تصدِّر معظم نفطها من ميناء رأس تنورة، في شرق المملكة الغني بالنفط، عبر مضيق هرمز. ولكن بعد أن أغلقت طهران هذا الممر المائي، لجأت السعودية بشكل متزايد إلى استخدام خط أنابيبها الممتد من الشرق إلى الغرب لنقل النفط الخام عبر المملكة إلى ينبع على البحر الأحمر. ومن هناك كانت شركة أرامكو تُصدِّر ما يقارب 5 ملايين برميل يوميًّا من النفط والمنتجات المكررة، يُنقل نصفها تقريبًا جنوبًا عبر باب المندب إلى آسيا، وفقًا لشركة ريستاد إنرجي، وتُعدُّ الصين واليابان وكوريا الجنوبية من بين أكبر المشترين. أما النصف الثاني فيتجه شمالًا عبر قناة السويس وخط سوميد ومنه إلى ميناء سيدي كرير على البحر المتوسط؛ حيث يمكن تحميله مجددًا على ناقلات متجهة إلى أوروبا.
لم يتأثر الاقتصاد السعودي كثيرًا من إغلاق مضيق هرمز طيلة الأشهر الماضية؛ حيث سارعت الرياض إلى خطة بديلة عبر تفعيل خط شرق-غرب الذي يربط المنطقة الشرقية الغنية بالنفط بميناء ينبع على البحر الأحمر فصدَّرت جزءًا معتبرًا من نفطها عبر البحر الأحمر، كما استفادت المملكة من ارتفاع أسعار النفط التي تجاوزت 120 دولارًا للبرميل في فترات الذروة. وبحسب بيانات الهيئة العامة للإحصاء، ارتفعت إيرادات السعودية من صادرات النفط خلال الربع الثاني من العام الجاري إلى قرابة 50 مليار دولار، مسجلة زيادة بنحو 22% مقارنة بالربع نفسه من العام الماضي.
استهداف بنية الطاقة السعودية
لكن الوضع تغير كثيرًا من منذ شهر يوليو/تموز الماضي عندما أعلنت جماعة أنصار الله (الحوثيين) حصارًا على السفن المرتبطة بالسعودية في البحر الأحمر، بداية من 20 يوليو/تموز الماضي، واستهداف عدد من الناقلات. فبحسب منصة Energy Aspects، المتخصصة في بحوث أسواق الطاقة تراجعت تدفقات الخام السعودي بحدة عبر باب المندب، لتصل إلى حوالي 400 ألف برميل يوميًّا في الشهر الماضي من نحو 3 ملايين برميل يوميًّا سابقًا، وذلك بسبب التهديدات الحوثية، وهي الآن عند مستويات أدنى من ذلك بكثير.
وما يزيد الطين بلَّة، وقف السعودية احترازيًّا لخط أنابيب شرق-غرب، بعد تعرضه لعدة استهدافات بطائرات مسيرة، وهو خط الأنابيب الذي عوَّلت عليه الرياض سابقًا لتجاوز مضيق هرمز وإبقاء نفطها يتدفق عبر مسارات بديلة إلى الأسواق العالمية؛ ما يعني عمليًّا أن صناعة النفط السعودي باتت في مرمى جماعة أنصار الله (الحوثيين)، فضلًا عن وقوع صادراتها بين كماشة حصار مزدوج: مضيق هرمز من الشرق المتحكَّم فيه إيرانيًّا وباب المندب من الغرب تحت سيطرة الحوثيين.
خسائر وبدائل مكلفة
وبسبب الحصار واستهداف منشآت الطاقة في السعودية، قدَّرت وكالة الطاقة الدولية في تقريرها الأخير أن إمدادات المملكة من النفط الخام انخفضت بمقدار 2.3 مليون برميل يوميًّا على أساس شهري لتصل إلى ستة ملايين برميل يوميًّا، في أغسطس/آب الماضي، مسجلة أدنى مستوى لها في أكثر من ثلاثة عقود. وذكرت الوكالة أن هذا الانخفاض جاء بعد استهداف جماعات مرتبطة بحركة الحوثي اليمنية سفنًا مارَّة عبر مضيق باب المندب ومصفاة جازان السعودية وسفنًا بالقرب من ينبع، بالإضافة إلى قيام فصائل مدعومة من إيران في العراق باستخدام طائرات مسيرة لاستهداف موقع معالجة النفط في بقيق بالسعودية.
ليس من السهل إيجاد بديل عن باب المندب، وإن وُجد فهو مكلف للغاية. نظريًّا، بإمكان السعودية تحويل مسار بعض الشحنات المتجهة إلى آسيا شمالًا عبر قناة السويس، مرورًا بالبحر الأبيض المتوسط وحول إفريقيا -وهو ما قامت به فعليًّا شركة نفط يابانية كبرى الشهر الماضي- إلا أن هذا التحويل سيطيل مدة الرحلة بنحو أربعة أسابيع، لتتجاوز مدة الرحلة من ينبع إلى آسيا خمسين يومًا، كما أن المسافة الإضافية ستزيد التكاليف بشكل حاد، وتشير تقديرات القطاع إلى أن فاتورة الوقود الإضافية وحدها قد تتجاوز 1.6 مليون دولار لكل ناقلة عملاقة.
الضغط على الأسواق أم على واشنطن؟
سيطرة جماعة أنصار الله (الحوثيين) على العديد من المواقع الحيوية في مضيق باب المندب على الساحل الغربي لليمن، أعطى إشارات سلبية لأسواق الطاقة بأن ما كان يصل من إمدادات عبر مسارات بديلة بات هو الآخر محل تهديد، وهو ما أدى إلى ارتفاع أسعار النفط بشكل حاد، وبلغ سعر الديزل في محطات الوقود بالولايات المتحدة أعلى مستوى له على الإطلاق متجاوزًا ستة دولارات للجالون للمرة الأولى.
وقد تُقرأ التطورات في باب المندب، في ضوء حالة انسداد الأفق بين واشنطن وطهران، واستحالة الحسم عسكريًّا، فيرى مراقبون أن الولايات المتحدة اتجهت إلى "الإنزال الاقتصادي" عبر إحكام الخناق على الاقتصاد الإيراني، فيما اتجهت إيران لاستخدام آخر أوراقها عبر الجماعة التي تدعمها في اليمن، لتشدد الخناق على أسواق الطاقة وتضغط على الأسعار لترتفع مجددًا لتتجاوز 120 دولارًا للبرميل بحسب توقعات بنك غولدمان ساكس، وهذا بالتأكيد سيجد أثره السلبي على ترامب في محطات البنزين الأميركية.
يمنح بسط الحوثيين نفوذهم على باب المندب نفوذًا أكبر لإيران في أسواق النفط العالمية، ويُكسبها ورقة جديدة يمكن استغلالها في أي مفاوضات مقبلة مع الولايات المتحدة على غرار ورقة مضيق هرمز التي أثبتت أنها أخطر الأوراق في الحرب الإيرانية الحالية، وأنها العقدة الأصعب على طاولة المفاوضات، فكيف إذا صار بدل الورقة ورقتان؟!
إن التطورات الأخيرة في باب المندب، وإن أظهرت الإدارة الأميركية عدم اكتراث بها، إلا أنها تضع الرئيس الأميركي أمام معضلة جديدة، في وقت يواجه فيه مخاطر سياسية داخلية بسبب التضخم الناجم عن ارتفاع أسعار البنزين، وهو ما قد يؤثر على حظوظ حزبه في انتخابات التجديد النصفي، في شهر نوفمبر/تشرين الثاني المقبل، خاصة وأنه لم يتمكن من الوفاء بوعوده بخفض أسعار الوقود التي بلغت مستويات قياسية رغم استحواذه على نفط فنزويلا، وزيادة الإنتاج داخليًّا، واستنزاف المخزونات الإستراتيجية التي وصلت إلى أدنى مستوياتها منذ عام 1982.
قد يكون من حسن الحظ أن التصعيد الحوثي في باب المندب جاء في مرحلة موسمية يتباطأ فيها الطلب العالمي على النفط مع انتهاء موسم العطلات الصيفية وبدء أعمال الصيانة الدورية للمصافي. وقد ساعد ضعف الطلب في امتصاص جزء من صدمة الإمدادات، لكن استمرار اضطراب هرمز وباب المندب يهدد بتحويل الأزمة من أزمة خام إلى أزمة منتجات مكررة وشحن، وهي أكثر حساسية للأسعار والتضخم.